Há uma tese previdenciária no CARF em que praticamente ninguém mais discute o direito do contribuinte, e ainda assim o contribuinte perde. Não perde a dedução: perde tudo o que veio antes dela. Nos julgados analisados sobre a aplicação da Súmula CARF nº 76, o pedido de abatimento dos valores recolhidos no Simples é acolhido com rotina quase burocrática, enquanto grupo econômico, multa qualificada, verbas indenizatórias e nulidades caem um a um no mesmo acórdão. O recurso é provido em parte, e a parte provida é quase sempre esta.
O caso mais recente do conjunto mostra o outro lado dessa rotina. Em 2201-012.678, por unanimidade, na sessão de 25/03/2026, uma prestadora de serviços de limpeza e conservação pediu o abatimento das retenções de 11% sofridas sobre notas fiscais e ouviu que não havia o que compensar, porque a própria empresa, nas PGDAS-D, declarara que a contribuição patronal deveria ser recolhida sobre a folha, e não sobre a receita bruta. O voto não invocou o verbete: resolveu o ponto pela inexistência de recolhimento de CPP na sistemática do Simples e pelo rito próprio das retenções, previsto na IN RFB 1.717/2017, e o recurso ainda esbarrou em inovação recursal quanto ao alegado erro de base de cálculo, que não foi conhecido. Lido o conjunto, a conclusão que se impõe é simples: sem recolhimento de mesma natureza, a súmula não tem objeto.
A pergunta que organiza o conjunto, portanto, não é se o CARF aceita a dedução. É até onde ele a estende, e o que precisa estar nos autos para que ela produza efeito prático.
O que exatamente se deduz, e o que não se compensa
Excluída a empresa do Simples com efeitos retroativos, a fiscalização lança as contribuições como se a empresa nunca tivesse sido optante. O contribuinte, que pagou DAS durante todo o período, pede que esses valores sejam considerados. A Fazenda opõe, nos autos, vedação expressa: invoca o art. 89 da Lei 8.212/1991, que remete à Receita Federal os termos e condições da restituição e da compensação, e o art. 56, §6º, da IN RFB 1.300/2012, que proíbe compensar contribuições previdenciárias com o valor recolhido indevidamente para o Simples Nacional.
A distinção que o CARF faz é fina e decisiva. Compensação é encontro de contas entre crédito e débito, com rito próprio. Dedução é operação interna de apuração: na determinação do valor a ser lançado para cada tributo, abate-se o que já foi pago da mesma natureza, observados os percentuais legais de partilha sobre o montante pago de forma unificada. A primeira é vedada. A segunda é obrigatória, por força da Súmula CARF nº 76.
Essa separação aparece explicitada em 2201-012.364, por unanimidade, na sessão de 10/10/2025, onde o colegiado primeiro registrou que “é vedada a compensação de contribuições previdenciárias com o valor recolhido indevidamente para o Simples Nacional” e, no mesmo tópico, determinou a aplicação da Súmula 76. O contribuinte perdeu o pedido que formulou e ganhou o que a súmula lhe dava. O colegiado negou a compensação pedida e, no mesmo tópico, determinou a dedução, provendo o recurso apenas nessa parte, por razão puramente de nomenclatura do pedido.
Nenhum colegiado negou o verbete, mas em dois casos não havia o que deduzir
O traço mais marcante da trajetória é a ausência de fases. Não há entendimento inicial restritivo que tenha sido superado, nem virada identificável. Nos julgados analisados, predomina a aplicação direta do verbete, e nenhum voto o rejeita. Nos dois casos em que o contribuinte perdeu esse capítulo, a súmula sequer foi invocada: num deles não havia recolhimento de CPP dentro do Simples, e no outro o que se pretendia aproveitar eram créditos de terceiros oriundos de títulos da dívida pública, vedados por lei. O placar histórico é de 19 favoráveis contra 2 contrários em 21 acórdãos citados, com 19 decisões unânimes. Na janela dos últimos 24 meses, 17 favoráveis e 2 contrários. Não há julgados da Câmara Superior no conjunto.
A uniformidade não é acidental. A Súmula 76 é de observância obrigatória, e os votos a tratam como tal. Em 2004-000.395, por unanimidade, na sessão de 13/02/2026, a relatora Ludmila Mara Monteiro de Oliveira acolheu o pedido formulado em caráter subsidiário pelo simples fato de o verbete vincular o colegiado, depois de rejeitar a preliminar de incompetência da DRJ e o questionamento do enquadramento da atividade preponderante para fins de RAT, e de não conhecer da insurgência contra a exclusão do regime, por ser matéria de processo próprio.
A mesma lógica aparece em 2201-012.358, por unanimidade, na sessão de 10/10/2025, com a relatora Luana Esteves Freitas anotando que assistia razão à recorrente “haja vista a existência da súmula CARF nº 76, que vai ao encontro das aspirações da recorrente”. Nenhuma construção argumentativa. A súmula resolve.
O que varia entre os acórdãos não é o reconhecimento do direito. É o alcance.
A expansão por analogia é o movimento real
Se a aplicação literal virou automatismo, o terreno onde os votos ainda constroem argumento é o das situações que a súmula não previu. E aí o CARF tem avançado.
O caso mais nítido é o da empresa interposta. Em 2002-009.827, por unanimidade, na sessão de 17/09/2025, o lançamento reconheceu vínculo direto entre os trabalhadores e a autuada, desconsiderando a empresa formalmente empregadora, que era optante pelo Simples. O relator Marcelo Freitas de Souza Costa aplicou a súmula por analogia com uma formulação que vale a transcrição: “constituir-se-ia incoerência lógica intrínseca, em desvelar-se a simulação, mas não possibilitar que os tributos pagos pela empresa optante pelo Simples sejam aproveitados pelo titular material das atividades exercidas”. O litígio remanescente, após desistências parciais, limitava-se exatamente a esse ponto, e o recurso foi provido.
O mesmo raciocínio foi levado adiante em 2401-012.524, por maioria, na sessão de 06/03/2026, em que o voto vencedor somou à Súmula 76 o art. 125, I, do CTN. A empresa interposta havia sido mantida no polo passivo como responsável solidária pelo próprio crédito lançado sobre sua folha. Se o pagamento de um dos obrigados solidários aproveita aos demais, os valores que ela recolheu no Simples abatem o crédito exigido da real empregadora. O relator Leonardo Nuñez Campos ficou vencido neste ponto, tendo invocado em seu voto os §§2º e 3º do art. 150 e os arts. 147, §2º, e 149, V, do CTN.
O ponto de partida comum desses dois casos é o próprio lançamento: foi a fiscalização que afirmou que a empregadora formal não era a real. Afirmada a unidade material, separar quem pagou de quem é cobrado vira artifício.
A analogia também alcançou a solidariedade por grupo econômico. Em 2102-003.739, por unanimidade, na sessão de 09/05/2025, quem recorria era o devedor solidário, enquanto a autuação e os recolhimentos no Simples eram da devedora principal, revel. A relatora Vanessa Kaeda Bulara de Andrade entendeu que, tratando-se de solidariedade sem benefício de ordem, era “plenamente coerente serem deduzidos eventuais recolhimentos da mesma natureza efetuados nessa sistemática, ainda que requerido pelo solidário”.
E houve um passo além da própria matéria do Simples. Em 2402-013.202, por unanimidade, na sessão de 10/10/2025, a discussão era de requalificação de regime: a agroindústria recolhera sobre a folha de pagamento e o fisco lançou sobre a receita bruta. A relatora Luciana Vilardi Vieira de Souza Mifano aplicou por analogia as Súmulas 76 e 176 para autorizar a dedução dos valores já pagos, registrando que “a requalificação ocorreu quanto ao regime de tributação adotado pelo Recorrente, o que reforça a pertinência da dedução pleiteada, uma vez que se trata do mesmo sujeito passivo”. O montante recolhido sobre a folha, de R$ 7.491.606,46, superava largamente o devido sob o regime substitutivo.
O denominador dessas extensões é identidade material entre quem pagou e quem está sendo cobrado, pela mesma base e no mesmo período, ou vínculo solidário pelo mesmo crédito, sem benefício de ordem. Quando esse elo existe, o CARF não tem exigido que a situação se enquadre na letra do verbete.
O limite não está na tese, está no DAS
Nos julgados analisados, a linha divisória, no mérito, é objetiva e se repete.
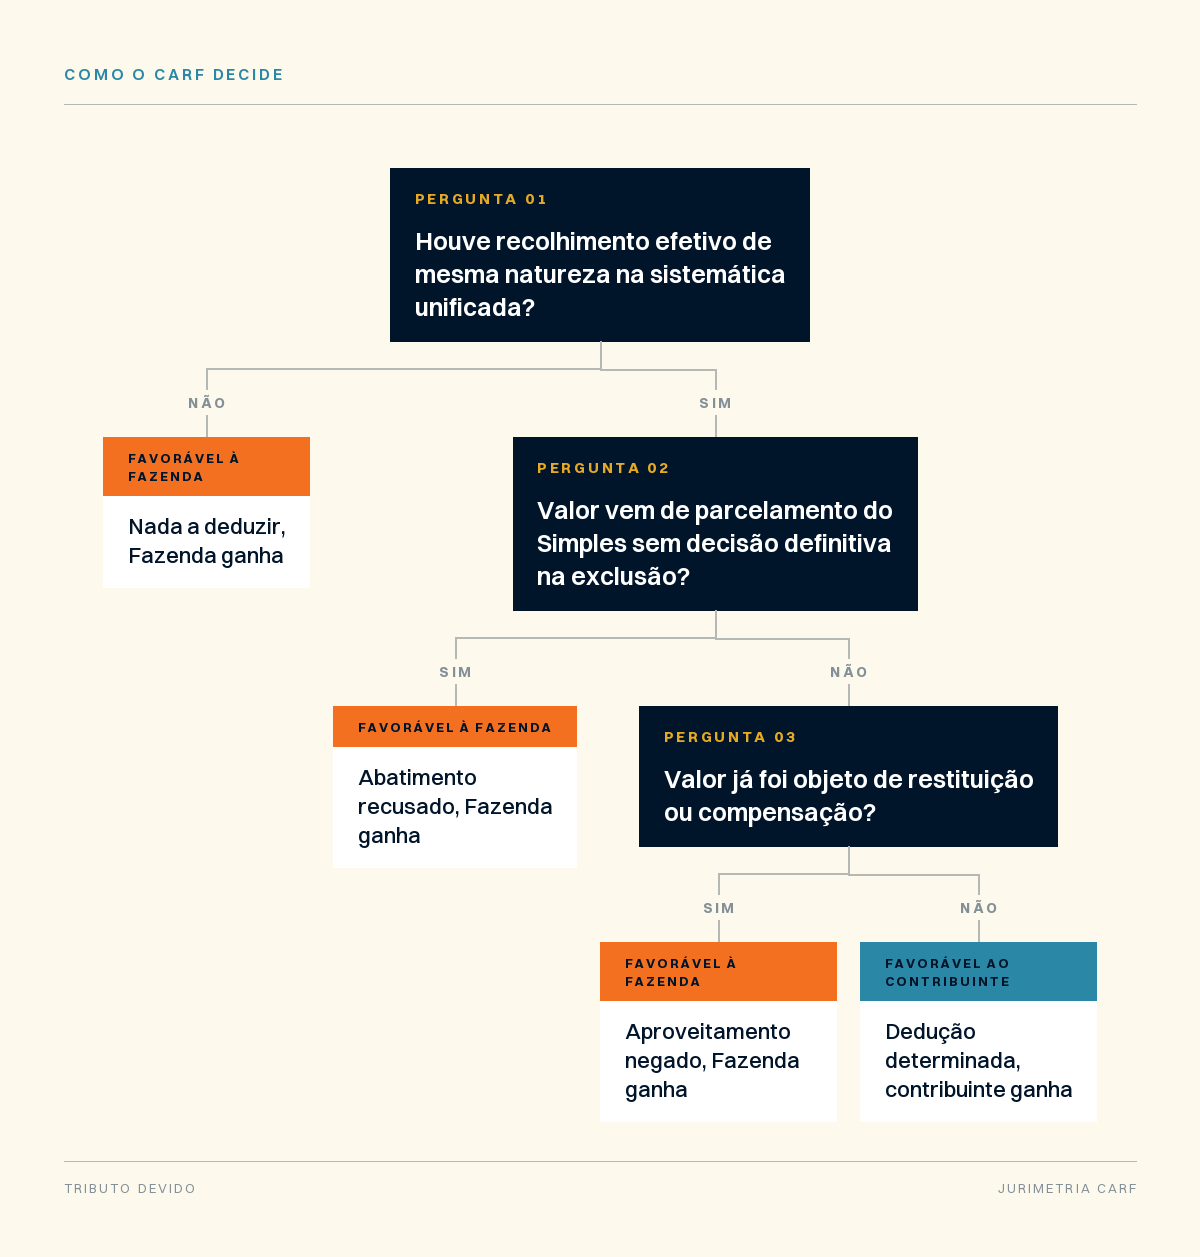
O CARF deduz quando houve recolhimento efetivo, de mesma natureza, dentro da sistemática unificada. Rejeita quando esse recolhimento simplesmente não existe.
O exemplo mais frequente é o das contribuições a terceiros. Em 2004-000.256, por unanimidade, na sessão de 19/08/2025, o relator Leonam Rocha de Medeiros aplicou a súmula para as contribuições previdenciárias e registrou que, como o Simples não inclui recolhimento destinado a terceiros, nada havia a deduzir quanto a essa exação. O recurso foi provido quanto à parcela previdenciária e nada se deduziu de terceiros: a dedução passou num ponto e morreu no outro.
A mesma fronteira aparece em 2202-011.666, por unanimidade, na sessão de 07/11/2025, em que o lançamento não decorria propriamente de exclusão, mas de indicação incorreta de opção pelo regime. O colegiado aplicou o racional da súmula por analogia, porque havia pagamento previdenciário feito pela mesma pessoa jurídica autuada, e afastou o bis in idem quanto a terceiros pela mesma razão: dispensa legal de recolhimento naquela parcela.
Há ainda um limite temporal. Em 2201-012.482, por unanimidade, na sessão de 04/12/2025, o colegiado determinou a dedução dos valores recolhidos nas competências 09/2012 e 11/2012, mas recusou o abatimento de valores pagos em parcelamento de débitos do Simples deferido em setembro de 2014. A razão foi dupla: vedação do art. 21, §10, da LC 123/2006 e o fato de ainda não haver decisão definitiva no processo de exclusão, o que tornava prematuro conceder o abatimento de parcelamento em curso sujeito a regime próprio de multa e juros.
E há o limite do enquadramento. Em 2401-012.472, por unanimidade, na sessão de 29/01/2026, o relator Leonardo Nuñez Campos manteve a classificação do monitoramento eletrônico como serviço de vigilância, sujeito ao Anexo IV, e ainda assim autorizou o aproveitamento da contribuição patronal recolhida via DAS, com uma condição expressa: “desde que não tenha sido objeto de restituição ou compensação pelo contribuinte após o lançamento”. A ressalva importa, porque transfere para o contribuinte o risco de ter buscado o mesmo valor por duas vias.
O placar é mais generoso que o resultado prático
Entre os julgados examinados em detalhe, o desfecho mais frequente foi o provimento parcial. Na prática, o contribuinte saiu do julgamento com a dedução reconhecida e com o resto mantido.
As derrotas paralelas se repetem com uma constância que vale mais que o placar. A discussão sobre a validade da exclusão não é conhecida dentro do processo do lançamento, por ser matéria de processo próprio, como se vê em 2201-012.481, por unanimidade, na sessão de 04/12/2025, em que os argumentos sobre desmembramento societário e vícios do ADE não foram conhecidos, já havendo decisão transitada no processo específico.
Em 2402-013.194, por unanimidade, na sessão de 10/10/2025, caíram dois outros argumentos recorrentes. A alegação de extrapolação do prazo do mandado de procedimento fiscal não prosperou, por se tratar de instrumento de controle interno da fiscalização. E a multa de ofício de 75% foi mantida mesmo com as remunerações declaradas em GFIP, porque os campos de contribuição patronal e de terceiros ficaram zerados pela indicação indevida de opção pelo regime. Em parte relevante dos demais casos, porém, a penalidade discutida foi outra: a qualificada, mantida na qualificação e reduzida a 100% pela Lei 14.689/2023.
As alegações sobre verbas indenizatórias caem por prova. Em 2201-012.482, por unanimidade, na sessão de 04/12/2025, o colegiado anotou que caberia à impugnante demonstrar, com a juntada das respectivas folhas de pagamento, que as rubricas teriam sido incluídas indevidamente na base de cálculo, que considerou as próprias declarações em GFIP. A alegação genérica não desloca o ônus.
E há derrota por preclusão. Em 2202-011.854, por maioria, na sessão de 04/03/2026, o pedido de exclusão de verbas indenizatórias e a tese de afastamento da responsabilidade de uma sócia a partir de sua retirada da sociedade não foram conhecidos por inovação recursal, porque não haviam sido suscitados na impugnação. A relatora Andressa Pegoraro Tomazela havia conhecido e provido o ponto relativo à solidária, ficando vencida nesse item.
O leitor que olhar só o placar vai concluir que esta é uma tese vencedora. É, no recorte estrito do que a súmula resolve. No processo inteiro, a dedução costuma ser o único capítulo ganho.
Para onde o CARF está indo
O movimento observado é de estabilidade na aplicação literal e expansão no alcance. As turmas do CARF, com predominância da 2ª Seção, tratam a Súmula 76 como comando vinculante, e vêm transportando seu racional para hipóteses que a letra do verbete não contempla, fundamentando expressamente quando a analogia é necessária: empresa interposta reconhecida como simulação, solidariedade sem benefício de ordem, enquadramento equivocado de anexo, requalificação de regime de tributação.
A razão jurídica que os votos oferecem é consistente e sempre a mesma: desvelada a realidade pela fiscalização, seria incoerente aproveitar essa realidade para lançar e ignorá-la para apurar. Quem suportou economicamente o recolhimento é quem está sendo cobrado. Negar a dedução produziria exigência sobre base já paga.
O sinal é forte em volume e em consenso, com unanimidade em quase todos os julgados analisados, mas é um sinal de turmas ordinárias e extraordinárias. Não há decisão da Câmara Superior no conjunto, o que significa que o limite exato das analogias ainda não foi testado na última instância. As duas decisões por maioria do conjunto estão entre as mais recentes, e uma delas tratava precisamente de uma extensão analógica da súmula.
O que o profissional deve observar
A leitura dos votos sugere que o esforço útil não está em sustentar o direito à dedução, acolhido sem resistência sempre que pedido, inclusive quando o pedido vem mal nomeado, mas em demonstrar que existe algo a deduzir.
Isso significa identificar, por competência, os recolhimentos efetuados no DAS e separar a parcela previdenciária das demais, porque o abatimento é calculado pelos percentuais legais de partilha sobre o montante pago de forma unificada. Significa também aceitar que terceiros, em regra, não integram o recolhimento unificado, e que insistir nesse ponto apenas consome o recurso.
Importa formular o pedido como dedução na apuração do lançamento, não como compensação. Os votos aplicam a súmula mesmo diante de pedido mal nomeado, mas o provimento costuma ser parcial, com a compensação expressamente rejeitada por vedação legal.
Vale conferir se os valores já foram objeto de restituição ou compensação anterior, porque ao menos um julgado condicionou o aproveitamento a essa verificação. E, quando houver parcelamento de débitos do Simples em curso, convém antecipar que o abatimento pode ser recusado enquanto pendente decisão definitiva na exclusão.
Por fim, o padrão das derrotas paralelas é instrutivo. Exclusão se discute no processo do ADE, e o que lá transitou não volta no lançamento. Verba indenizatória se prova com folha de pagamento, não com alegação genérica. E tese não suscitada na impugnação não é conhecida em recurso voluntário, por mais sólida que seja.
Conferido quanto a existência, votação e validação interna. NÃO conferido quanto a superveniência (reforma posterior, súmula superveniente, recurso repetitivo).
A Tributo Devido robotiza a apuração e a recuperação de tributos federais para contadores, advogados e consultores que atendem empresas, com diagnóstico em 48 horas. Se este tema aparece na sua carteira, fale com a TD.

Nenhum comentário ainda