
classificação fiscal de algodão hidrófilo para limpeza automotiva
Normas da Receita Federal Pareceres Normativos

Classificação fiscal de algodão hidrófilo para limpeza automotiva na NCM

Classificação na NCM de Controladores MCO para Tecnologia Celular
Normas da Receita Federal Pareceres Normativos

Classificação na NCM de Controladores MCO para Tecnologia Celular

classificação fiscal de caixas de som bluetooth
Normas da Receita Federal Pareceres Normativos

Classificação Fiscal de Caixas de Som Bluetooth na NCM 8518.22.00

Classificação fiscal de petit gateau na NCM
Normas da Receita Federal Pareceres Normativos

Classificação fiscal de petit gateau na NCM: entenda o código 1905.90.90

desbobinamento-corte-papel-industrialização-ipi
Indústria Normas da Receita Federal Soluções por Setor Tributos e Legislação Tributos Federais

Desbobinamento e corte de papel não caracterizam industrialização para fins de IPI

Classificação fiscal de endurecedor para resina epóxi na NCM 3824.99.39
Normas da Receita Federal Pareceres Normativos

Classificação fiscal de endurecedor para resina epóxi na NCM 3824.99.39

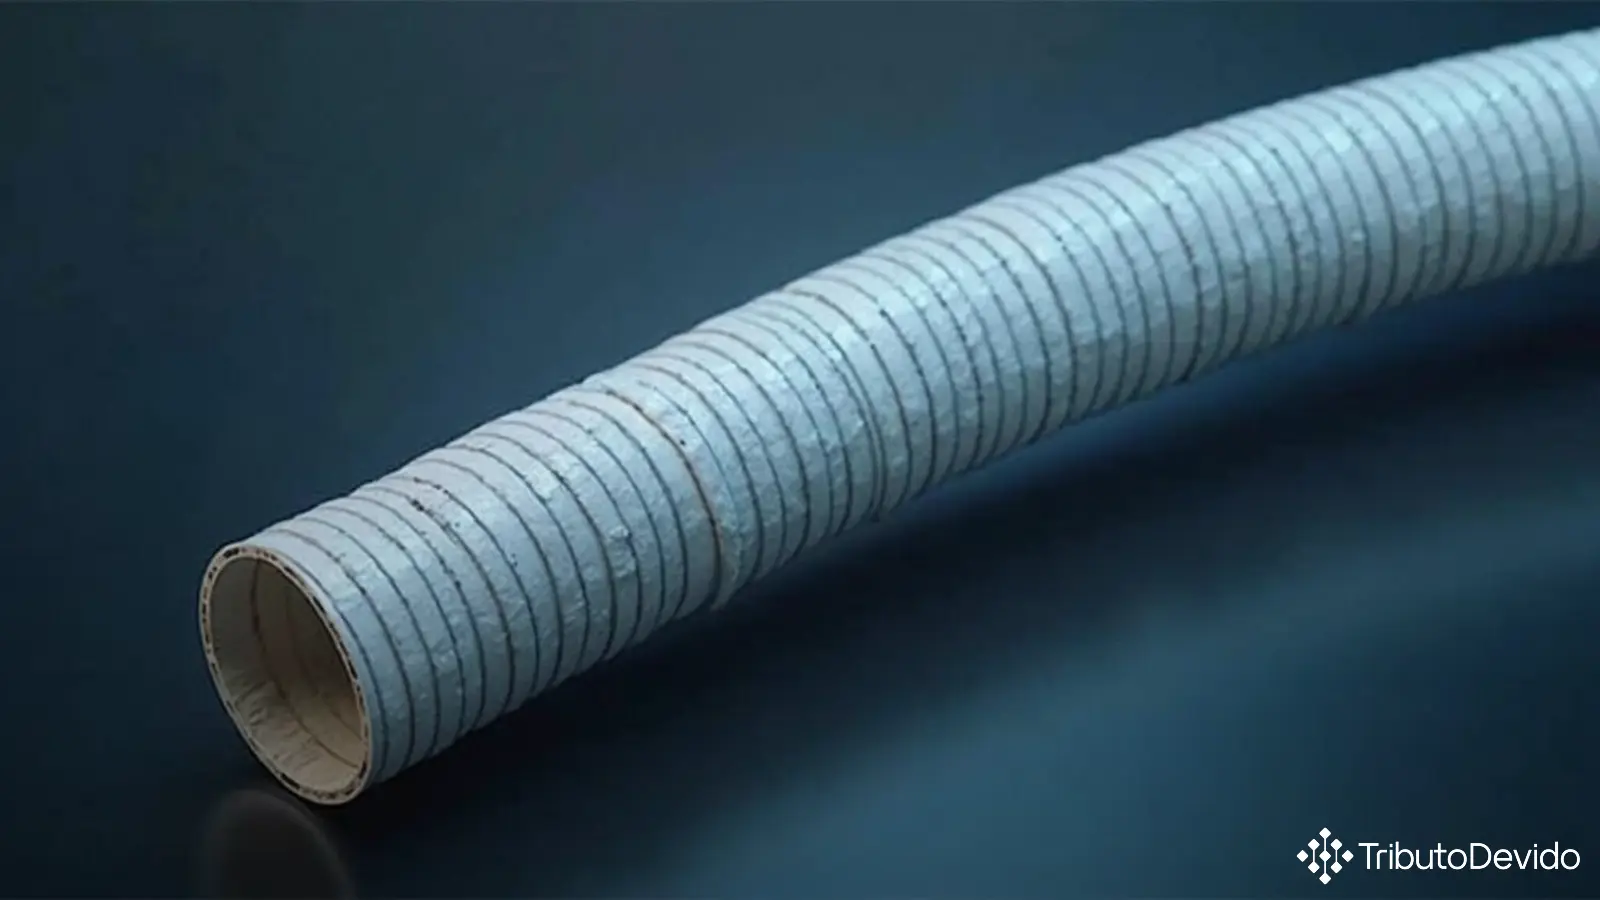
classificação fiscal de tubos flexíveis de borracha com reforço metálico
Normas da Receita Federal Pareceres Normativos

Classificação fiscal de tubos flexíveis de borracha com reforço metálico na NCM 4009.22.90

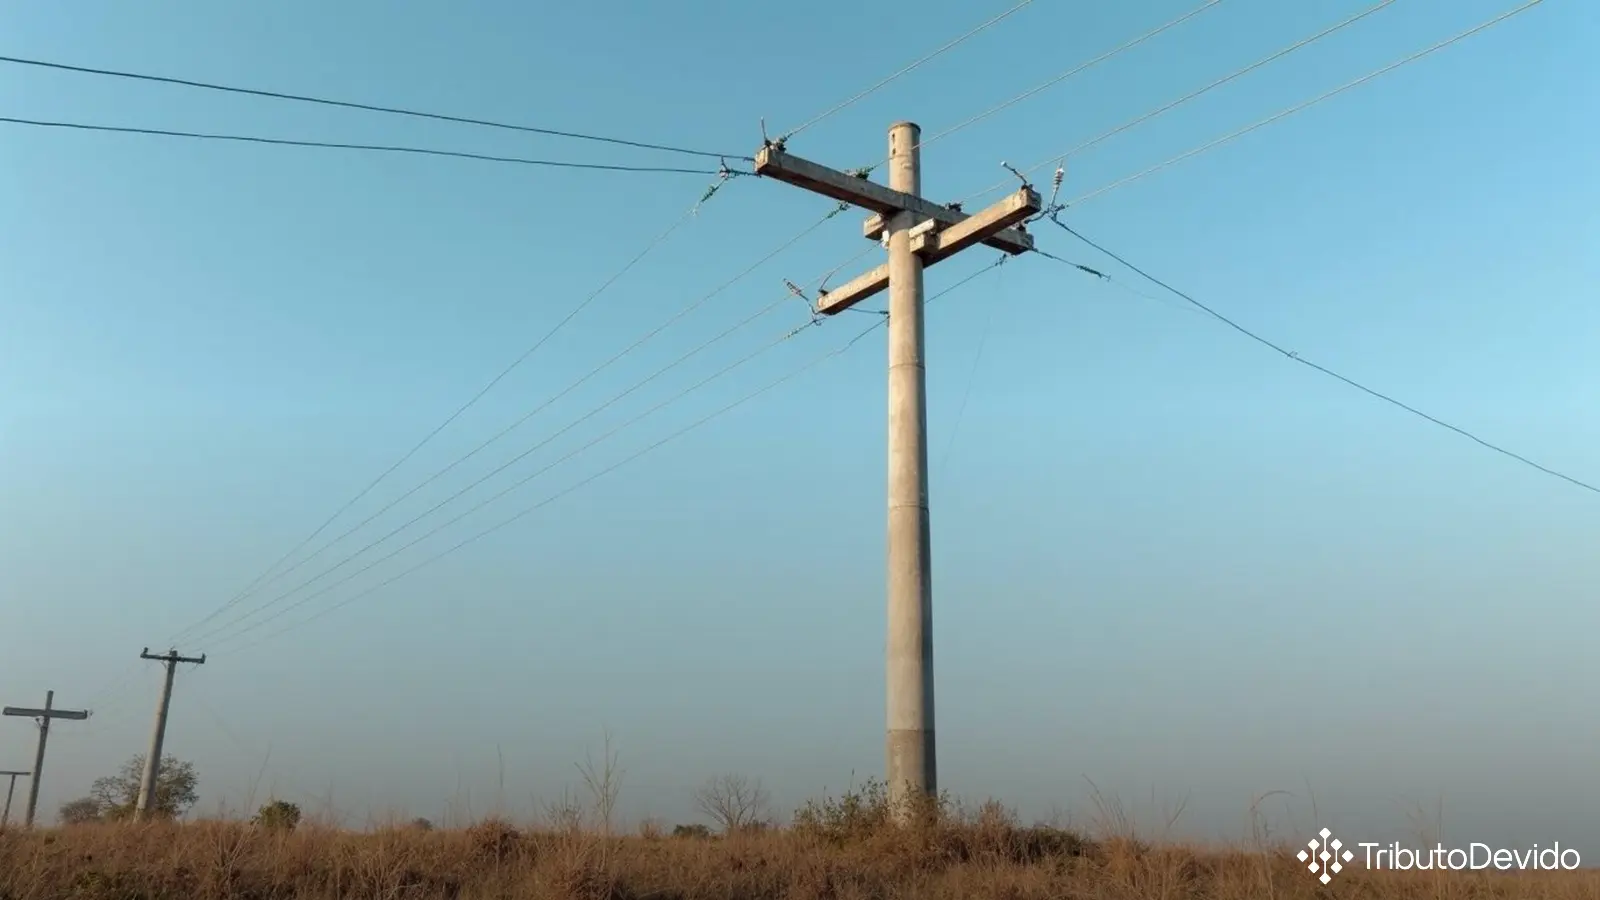
classificação fiscal de postes de concreto armado para rede elétrica
Normas da Receita Federal Pareceres Normativos

Classificação fiscal de postes de concreto armado para rede elétrica

importação por conta e ordem
Normas da Receita Federal Tributos e Legislação Tributos Federais

Importação por conta e ordem: desconto incondicional na nota fiscal de serviços

classificação fiscal de lâmpadas de arco de criptônio para laser
Normas da Receita Federal Pareceres Normativos

Classificação fiscal de lâmpadas de arco de criptônio para laser define código NCM 8539.41.90

Newsletter semanal

Encontre conteudo exclusivo sobre o tributario.

Destaques
dipj-confissao-de-divida
IRPJ/CSLL: DIPJ não é confissão de dívida,
irrf-pagamento-sem-causa-bis-in-idem
IRRF 35%: bis in idem com glosa
funrural-obrigacao-acessoria-retencao
FUNRURAL: adquirente deve reter de produtor rural

Quer acessar conteudo exclusivo sobre direito tributario?

Cadastre-se gratuitamente e receba nossos artigos e analises.

Cadastre-se gratis →


